Angebot, Zahlungsaufforderung, Anzahlungsrechnung, Schlussrechnung: Was ist der Unterschied, und wann brauchen Sie welches?
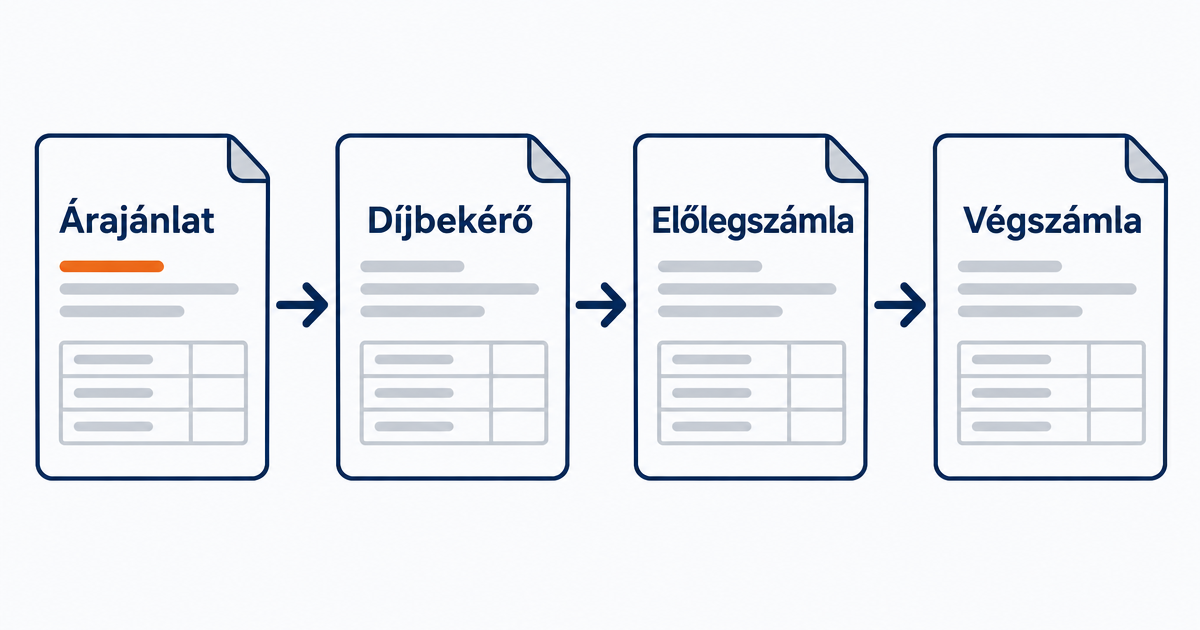
Während einer Arbeit entstehen typischerweise vier Dokumente, und ein großer Teil der Handwerker weiß nicht genau, was welches bedeutet. Dabei ist der Unterschied mehr als nur eine Bezeichnung: Für das eine müssen Sie MwSt. zahlen, für das andere nicht, das eine müssen Sie der Steuerbehörde NAV melden, das andere nicht. Schauen wir uns das der Reihe nach an.
Die vier Dokumente in einem Satz
| Dokument | Wann entsteht es | Wofür ist es gut | MwSt.-Pflicht | NAV-Online-Rechnung |
|---|---|---|---|---|
| Angebot | Vor der Arbeit | Festlegung von Preis und Bedingungen; mit der Annahme kommt der Vertrag zustande | Keine | Nicht erforderlich |
| Zahlungsaufforderung (Proforma) | Nach Annahme, vor Zahlung | Anforderung einer Anzahlung oder Gebühr, ohne dass bereits ein Beleg existiert | Keine | Nicht erforderlich |
| Anzahlungsrechnung | Wenn die Anzahlung eingegangen ist | Beleg über die erhaltene Anzahlung | Ja, bei Zahlungseingang | Erforderlich |
| Schlussrechnung | Nach Leistungserbringung | Abrechnung der Arbeit, abzüglich der Anzahlung | Ja | Erforderlich |
Angebot: die Festlegung der Vereinbarung
Das Angebot ist kein Beleg, sondern eine rechtliche Erklärung. Sie legen fest, was Sie zu welchem Preis und unter welchen Bedingungen übernehmen; nimmt der Kunde an, kommt nach dem ungarischen Zivilgesetzbuch der Vertrag zustande. Es fällt keine MwSt. an, es muss nicht verbucht und nicht gemeldet werden. Eine vorgeschriebene Form gibt es nicht, wohl aber einen empfehlenswerten Inhalt: Dazu der Artikel Wie schreibe ich ein Angebot?, ein ausgefülltes Beispiel finden Sie auf der Seite mit Angebotsvorlagen.
Worauf Sie achten sollten: Das Angebot ist keine „Proforma-Rechnung". Die beiden werden oft verwechselt, aber Proforma ist der internationale Name für die Zahlungsaufforderung, also eine Zahlungsaufforderung, kein Angebot.
Zahlungsaufforderung: Sie fordern eine Zahlung, ohne Beleg
Der Kunde hat das Angebot angenommen, Sie haben 30 % Anzahlung verlangt. Wie fordern Sie diese an? Mit einer Zahlungsaufforderung. Die Zahlungsaufforderung (auch Proforma-Rechnung oder Zahlungsavis genannt) ist eine Zahlungsaufforderung mit Betrag, Bankverbindung, Zahlungsfrist und dem Verwendungszweck.
Der entscheidende Vorteil: Die Zahlungsaufforderung ist kein Buchungsbeleg, löst keine MwSt.-Pflicht aus und muss nicht an das NAV-Online-Rechnungssystem gemeldet werden. Zahlt der Kunde am Ende nicht, haben Sie nichts zu tun: Sie müssen nichts stornieren, da es keinen Beleg gab. Zahlt er, folgt der nächste Schritt.
Was sollten Sie darauf schreiben? Eindeutig „Zahlungsaufforderung", niemals „Rechnung". Vermerken Sie auch, dass sie nicht zum MwSt.-Abzug berechtigt und dass die Rechnung nach Zahlungseingang ausgestellt wird.
Anzahlungsrechnung: Das Geld ist da, der Beleg wird benötigt
Geht die Anzahlung auf Ihrem Konto ein, müssen Sie nach § 59 des Mehrwertsteuergesetzes eine Rechnung ausstellen, und damit entsteht Ihre Steuerpflicht: Die Anzahlung gilt als Bruttobetrag, enthält also die MwSt. Das ist die Anzahlungsrechnung. Die Zahlungsaufforderung ersetzt die Anzahlungsrechnung also nicht, sie geht ihr nur voraus.
Zwei wichtige Details:
- Als Anzahlung gilt, was vor der Leistungserbringung, auf Grundlage des Vertrags, als Anrechnung auf das Entgelt erhalten wird. Überweist der Kunde aus eigenem Entschluss, ohne Aufforderung, im Voraus, kann das steuerlich anders beurteilt werden; fragen Sie in diesem Fall Ihren Steuerberater.
- Als Kleinunternehmer haben Sie keine MwSt., die Belegpflicht besteht aber trotzdem: Über die Anzahlung muss auch dann eine Rechnung ausgestellt werden.
Schlussrechnung: Abrechnung am Ende der Arbeit
Nach der Leistungserbringung stellen Sie die Schlussrechnung aus, auf der alle Posten stehen und die Anzahlung als negativer Posten abgezogen wird. Die Differenz ist der noch zu zahlende Betrag. Für die Schlussrechnung gelten die gesetzlichen Pflichtinhalte einer Rechnung, und sie muss, ebenso wie die Anzahlungsrechnung, an das NAV-Online-Rechnungssystem gemeldet werden.
Die richtige Reihenfolge bei einer Bauarbeit
- Besichtigung → Angebot. Detailliert, mit Gültigkeit und Bedingungen. (Vorlage für das Baugewerbe)
- Annahme. Der Kunde unterschreibt oder nimmt online an. Bei größeren Arbeiten auch ein schriftlicher Bauausführungsvertrag.
- Zahlungsaufforderung für die Anzahlung. Für den im Angebot festgelegten Prozentsatz, mit Zahlungsfrist.
- Anzahlung geht ein → Anzahlungsrechnung. Mit dem Datum des Zahlungseingangs.
- Leistungserbringung → Schlussrechnung. Abzüglich der Anzahlung.
Zahlt der Kunde die Zahlungsaufforderung nicht, starten die Schritte 4 bis 5 nicht, und es entstehen keine administrativen Folgen. Genau hier stellen viele Unternehmer unnötigerweise vor der Zahlung eine Anzahlungsrechnung aus und müssen sie dann wieder stornieren.
Häufige Fehler
Die Bezeichnung „Rechnung" auf der Zahlungsaufforderung. Dadurch wird sie zu einem Beleg, mit MwSt.- und Meldepflicht. Auf der Zahlungsaufforderung sollte immer das Wort „Zahlungsaufforderung" stehen.
Anzahlungsrechnung vor Zahlungseingang. Das Leistungsdatum der Anzahlungsrechnung ist der Tag des Zahlungseingangs; stellen Sie sie vorab aus, melden Sie die MwSt. mit dem falschen Datum.
Die Angebotsnummer erscheint nicht auf der Zahlungsaufforderung. Verweisen Sie darauf („30 % Anzahlung zum Angebot Nr. AJ-2026-0042"), so wissen Kunde und Steuerberater, worauf sie sich bezieht.
Schlussrechnung ohne Abzug der Anzahlung. So berechnen Sie denselben Betrag zweimal.
Was entsteht in Ajánlatra, und was nicht?
Ajánlatra dient dem ersten Schritt: Sie erstellen das detaillierte Angebot mit Ihrem Erscheinungsbild per Spracheingabe, der Kunde nimmt es online an, und Sie sehen, wann er es geöffnet hat. Die Zahlungsaufforderung, Anzahlungsrechnung und Schlussrechnung stellen Sie in Ihrem Rechnungsprogramm aus (zum Beispiel Billingo oder Számlázz.hu), indem Sie die Posten des angenommenen Angebots einfach übernehmen. So steht auf dem Angebot bereits jede Zahl, die Sie später für die Rechnung brauchen.
3 Angebote im Monat sind kostenlos, Sie können es auf der Startseite ohne Registrierung ausprobieren.
Dieser Artikel ist eine allgemeine Information, keine Steuerberatung. Besprechen Sie Ihre konkrete Situation mit Ihrem Steuerberater.
Häufige Fragen
Ist die Zahlungsaufforderung eine Rechnung?
Nein. Die Zahlungsaufforderung (auch Proforma genannt) ist nur eine Zahlungsaufforderung: kein Buchungsbeleg, löst keine MwSt.-Pflicht aus und muss nicht an das NAV-Online-Rechnungssystem gemeldet werden. Hat der Kunde bezahlt, muss darüber eine Rechnung (Anzahlungs- oder Schlussrechnung) ausgestellt werden.
Muss ich eine Anzahlungsrechnung ausstellen, wenn ich eine Anzahlung erhalten habe?
Ja. Ein vor der Leistungserbringung erhaltener, auf das Entgelt anzurechnender Betrag gilt als Anzahlung, über die nach § 59 des ungarischen Mehrwertsteuergesetzes eine Rechnung auszustellen ist, und mit Zahlungseingang entsteht die Steuerpflicht. Die Anzahlung ist als Bruttobetrag zu verstehen, also inklusive MwSt.
Wenn der Kunde die Zahlungsaufforderung nicht bezahlt, muss ich dann stornieren?
Nein. Da die Zahlungsaufforderung kein Buchungsbeleg ist, gibt es nichts zu stornieren; es entsteht einfach keine Rechnung daraus. Das ist der größte Vorteil der Zahlungsaufforderung gegenüber der Anzahlungsrechnung.
Ersetzt das Angebot den Vertrag?
Das angenommene Angebot begründet nach dem ungarischen Zivilgesetzbuch einen Vertrag, rechtlich also ja. Bei größeren, vor allem Bauarbeiten lohnt es sich trotzdem, einen schriftlichen Vertrag abzuschließen, da für den Bauausführungsvertrag ein eigenes Gesetz Pflichtinhalte vorschreibt.
Verwandte Artikel
Wie schreibe ich ein Angebot? Schritt für Schritt, mit ausgefülltem Beispiel
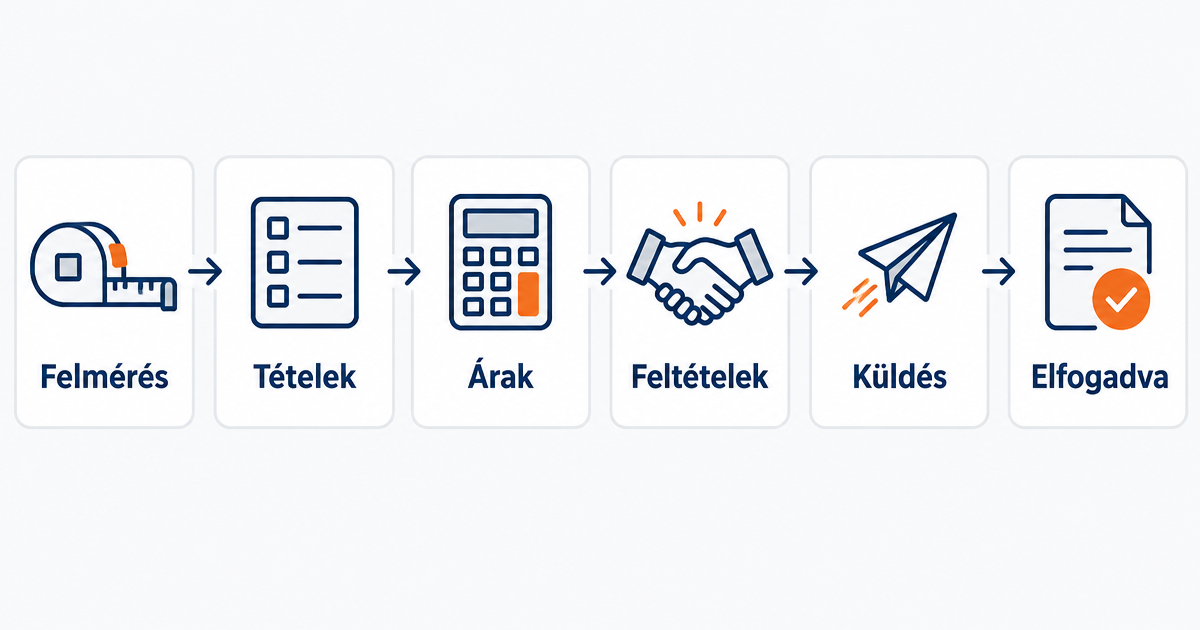
Angebotserstellung Schritt für Schritt: was es enthalten soll, was verpflichtend ist, wie Sie Posten kalkulieren, was in die Bedingungen und die Gültigkeit gehört. Mit ausgefülltem Beispiel.
Arbeitslohn, Materialkosten und MwSt. im Angebot: wie Sie aufgliedern, damit es keinen Streit gibt
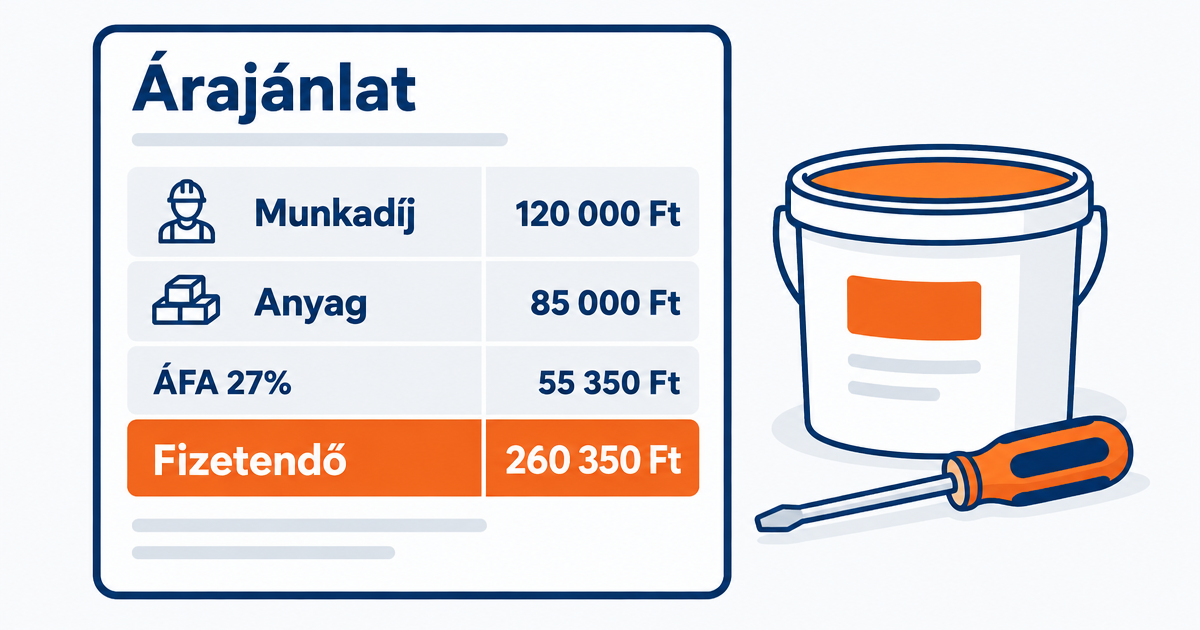
Wie Sie Arbeitslohn und Materialkosten im Angebot ausweisen, wann eine getrennte Angabe nötig ist, wie es mit der MwSt., der Kleinunternehmerregelung und der Umkehrung der Steuerschuldnerschaft aussieht. Mit Beispiel.
Angebotsvorlage für Einzelunternehmer: Was darauf gehört, und was Sie zur MwSt. schreiben sollten
Angebotsvorlage für Einzelunternehmer: welche Angaben erforderlich sind, wie Sie die Kleinunternehmerregelung kennzeichnen, und ein ausgefülltes Beispiel, das Sie sofort verwenden können.
Wie lange ist ein Angebot gültig? Die Bindungswirkung einfach erklärt, für Handwerker
Wie lange ist das Angebot gültig, wenn kein Datum angegeben wurde? Wann können Sie es widerrufen? Was ist die Bindungswirkung nach dem ungarischen Zivilgesetzbuch? Einfach erklärt, mit Beispielen, für Unternehmer.