Arbeitslohn, Materialkosten und MwSt. im Angebot: wie Sie aufgliedern, damit es keinen Streit gibt
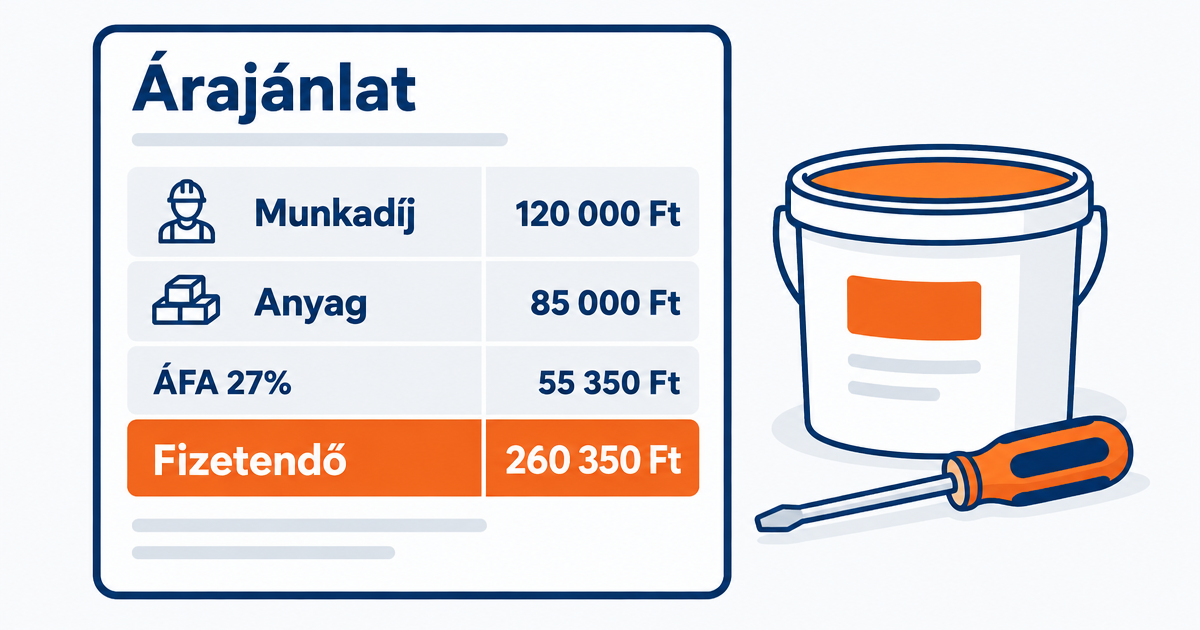
Bei den meisten Angeboten geht der Streit nicht um den Gesamtbetrag, sondern darum, was darin enthalten ist. „War die Farbe dabei?" „Hat sich der Materialpreis geändert, nicht der Arbeitslohn?" „Warum sind 27 % mehr dazugekommen?" Dieser Artikel zeigt, wie Sie das Angebot so aufgliedern, dass diese Fragen gar nicht erst aufkommen.
Warum Arbeitslohn und Material getrennt aufgliedern?
Vier praktische Gründe:
- Der Kunde kauft das Material oft selbst. Wenn es in einem eigenen Block steht, streichen Sie nur einen Posten, statt das ganze Angebot neu zu schreiben.
- Der Materialpreis ändert sich, der Arbeitslohn nicht. Wenn zwischen Angebot und Ausführung Wochen vergehen, müssen Sie nur die Materialzeile anpassen, und der Kunde sieht, dass nicht Sie die Preise erhöht haben.
- Bei Zusatzarbeiten ist es transparent. Wenn sich nach dem Abriss herausstellt, dass mehr Ausgleich nötig ist, kommt eine Zeile zum Arbeitslohn, eine weitere zum Material dazu.
- Bei manchen Förderungen und bei der MwSt.-Beurteilung zählt es. In mehreren Wohnungsrenovierungsförderprogrammen mussten Material- und Arbeitslohnkosten getrennt ausgewiesen werden, und auch bei der MwSt. kann die Beurteilung des eingebauten Materials und der separat verkauften Ware unterschiedlich sein.
Drei Methoden zur Materialangabe
1. Material als eigener, detaillierter Posten. „Kleber 25 kg, 6 Säcke, 4.800 Ft/Sack". Das ist am transparentesten, aber am längsten, und der Kunde beginnt, die Preise im Baumarkt zu überprüfen.
2. Material als Paket. „Material: Kleber, Fuge, Abdichtung, Kantenschutz, 86.000 Ft". Eine Zeile, eindeutig, und Sie müssen nicht jeden Sack belegen. Bei kleineren Arbeiten ist das am besten.
3. Material in den Einheitspreis eingerechnet. „Verfliesung mit Material, 14.000 Ft/m²". Kurz, aber wenn der Kunde den Kleber selbst mitbringt, müssen Sie neu rechnen.
Der Rat: Arbeitslohn immer postenweise, Material je nach Umfang der Arbeit als Paket oder postenweise. Die Einrechnung in den Einheitspreis nur, wenn Sie das Material nie separat liefern.
Was umfasst der Arbeitslohn?
Das schreiben viele nicht auf und streiten dann darüber. Den Arbeitslohn-Einheitspreis rechnen Sie entweder ein oder führen ihn als eigenen Posten auf:
- Anfahrt, Parken
- Materialtransport vom Betrieb zur Baustelle und ins Obergeschoss
- Abdeckung, Schutz
- tägliche Reinigung und Endreinigung
- Verpacken des Schutts (der Abtransport oft separat)
- Werkzeug, Maschine, Gerüst
Was Sie weder in den Einheitspreis einrechnen noch als eigenen Posten aufführen, gilt in den Augen des Kunden als „inbegriffen". Deshalb gibt es im Angebot den Abschnitt „nicht enthalten", wie das auf einem fertigen Angebot aussieht, zeigen wir im Artikel Wie schreibe ich ein Angebot? und in der Bauangebotsvorlage.
Die MwSt. im Angebot: drei Fälle
1. Sie sind mehrwertsteuerpflichtig, arbeiten für eine Privatperson
Netto, MwSt., brutto in getrennten Zeilen. Die Privatperson schaut auf den Bruttobetrag, deshalb sollte er in der größten Schrift stehen. Wenn Sie nur netto schreiben und am Ende die 27 % dazukommen, fühlt sich der Kunde getäuscht, auch wenn es rechtlich korrekt ist.
2. Sie nutzen die Kleinunternehmerregelung
Es gibt einen Betrag und darunter einen Satz: „Ich bin Kleinunternehmer, der Betrag enthält keine MwSt., und ich berechne auch keine." 2026 kann die Kleinunternehmerregelung in Ungarn bis zu einem Jahresumsatz von 20 Millionen Forint gewählt werden (2027: 22, 2028: 24 Millionen), ein erheblicher Teil der Handwerker fällt also darunter. Ohne diesen Satz könnte der Kunde glauben, es kämen noch 27 % dazu, und Sie wirken teurer, als Sie sind.
Für Einzelunternehmer haben wir eine eigene Vorlage erstellt: Angebotsvorlage für Einzelunternehmer. Achten Sie auf eines: Wenn Sie im Laufe des Jahres die Umsatzgrenze überschreiten, müssen Sie bereits für das Geschäft, mit dem Sie die Grenze überschreiten, MwSt. auf die gesamte Rechnung berechnen. Wenn Ihr Angebot länger gültig ist und Sie nahe an der Grenze liegen, sprechen Sie mit Ihrem Steuerberater.
3. Sie sind mehrwertsteuerpflichtig und erbringen Bauleistungen für einen Firmenkunden
Hier kann die Umkehrung der Steuerschuldnerschaft greifen. Nach § 142 Abs. 1 Buchst. b des ungarischen MwSt.-Gesetzes gilt die Umkehrung der Steuerschuldnerschaft für bau- und montagebezogene Arbeiten, die auf die Errichtung, Erweiterung, Umgestaltung, sonstige Änderung oder den Abriss einer Immobilie gerichtet und genehmigungs- oder meldepflichtig sind, wobei die Genehmigung laut der Steuerauskunft 2026/4 der ungarischen Steuerbehörde NAV keinen baulichen Inhalt haben muss. Zudem müssen beide Parteien inländische Mehrwertsteuerpflichtige sein.
In der Praxis:
- Privatkunde → immer reguläre MwSt.
- Unternehmen, genehmigungs- oder meldepflichtiges Vorhaben, Sie führen Montagearbeiten aus → in der Regel Umkehrung der Steuerschuldnerschaft: im Angebot steht der Nettobetrag und der Hinweis, dass die MwSt. vom Auftraggeber abgeführt wird.
- Unternehmen, nicht genehmigungspflichtige Arbeit (z. B. Streichen, Bodenbelagswechsel) → reguläre MwSt.
Schreiben Sie auf jeden Fall in das Angebot, unter welcher Bedingung Sie gerechnet haben, zum Beispiel: „Die MwSt. wird gemäß Erklärung des Auftraggebers, abhängig von der Genehmigungspflicht des Vorhabens, berechnet." Falls sich nach der Annahme herausstellt, dass der andere Fall vorliegt, ist Ihr Angebot dann nicht fehlerhaft.
Beispiel: dieselbe Arbeit auf drei Arten
Verlegung von 24 m² Laminatboden, ohne Material, 4.500 Ft/m² Arbeitslohn, plus 38.000 Ft zusätzliches Material (Unterlage, Sockelleiste, Kleber).
| Arbeitslohn | Material | Netto | MwSt. | Zu zahlen | |
|---|---|---|---|---|---|
| Mehrwertsteuerpflichtig, für Privatperson | 108.000 Ft | 38.000 Ft | 146.000 Ft | 39.420 Ft | 185.420 Ft |
| Kleinunternehmerregelung | 108.000 Ft | 38.000 Ft | , | , | 146.000 Ft (enthält keine MwSt.) |
| Mehrwertsteuerpflichtig, für Unternehmen, Umkehrung der Steuerschuldnerschaft | 108.000 Ft | 38.000 Ft | 146.000 Ft | zahlt der Auftraggeber | 146.000 Ft + MwSt. beim Auftraggeber |
Dieselbe Arbeit, drei verschiedene Endbeträge in den Augen des Kunden. Deshalb reicht es nicht, nur eine Zahl zu nennen. Über die Schritte nach der Annahme (Anzahlungsaufforderung, Vorauszahlungsrechnung, Schlussrechnung) haben wir hier geschrieben.
Die Vorkalkulation: rechnen Sie, bevor Sie ein Angebot abgeben
Ihre Arbeitslohn-Einheitspreise sollten Sie sich nicht erst beim Schreiben des Angebots ausdenken. Rechnen Sie einmal: wie hoch sind Ihre Tageskosten (Lohn oder Entnahme, Auto, Werkzeug, Versicherung, Steuer), wie viele produktive Stunden haben Sie an einem Tag (nicht acht, eher fünf bis sechs), und wie hoch ist daraus Ihr Stundensatz, den Sie auf m² oder Stück umlegen. Wenn das feststeht, ist das Schreiben eines Angebots nur noch Menge × Einheitspreis, und keine erneute Verhandlung mit sich selbst bei jedem Mal.
Automatische Aufgliederung, per Spracheingabe
Ajánlatra ordnet die per Sprache angegebenen Posten nach Material und Arbeitslohn ein, und berechnet die MwSt. nach Ihrer Einstellung: 27 %, 5 % oder Kleinunternehmerregelung, und der Endbetrag ist immer auch brutto sichtbar. Ihre häufigen Posten speichern Sie als Vorlage mit Ihren eigenen Preisen, sodass der Einheitspreis nicht erst beim Schreiben des Angebots entschieden wird. Im Pro-Paket können Sie Ihre bestehende Preisliste aus Excel, PDF oder sogar von einem fotografierten Papier einlesen.
3 Angebote pro Monat sind kostenlos, auf der Startseite können Sie es ohne Registrierung ausprobieren.
Dieser Artikel dient der allgemeinen Information und ist keine Steuerberatung. Die MwSt.-Beurteilung hängt vom konkreten Geschäft ab, sprechen Sie mit Ihrem Steuerberater.
Häufige Fragen
Muss ich Arbeitslohn und Materialkosten getrennt ausweisen?
Im Angebot ist es nicht vorgeschrieben, aber sehr empfehlenswert: Wenn der Kunde das Material selbst kauft oder sich die Arbeit erweitert, wissen Sie, welcher Teil sich geändert hat. Bei manchen Förderungen und bei der Beurteilung der Umkehrung der Steuerschuldnerschaft zählt es ebenfalls, was Material und was Arbeit ist.
Gilt für Material und Arbeitslohn dieselbe MwSt.?
Wenn Sie das Material als Teil einer komplexen Dienstleistung liefern (Sie bauen es ein), folgt es in der Regel der Besteuerung der Dienstleistung, es gilt also ein einziger MwSt.-Satz. Wenn Sie das Material separat verkaufen, handelt es sich um eine Warenlieferung mit eigenen Regeln. Im Zweifel fragen Sie Ihren Steuerberater.
Was schreibe ich auf das Angebot, wenn ich die Kleinunternehmerregelung nutze?
Einen einzigen Betrag und einen Satz: „Ich bin Kleinunternehmer (alanyi adómentes), der Betrag enthält keine MwSt., und ich berechne auch keine." 2026 kann die Kleinunternehmerregelung in Ungarn bis zu einem Jahresumsatz von 20 Millionen Forint gewählt werden.
Wann gilt bei einem Bauangebot die Umkehrung der Steuerschuldnerschaft?
Wenn die Arbeit bau- oder montagebezogen ist, auf die Errichtung, Erweiterung, Umgestaltung oder den Abriss einer genehmigungs- oder meldepflichtigen Immobilie gerichtet ist, und beide Parteien mehrwertsteuerpflichtig sind. Bei Privatkunden gilt sie nie.
Verwandte Artikel
Wie schreibe ich ein Angebot? Schritt für Schritt, mit ausgefülltem Beispiel
Angebotserstellung Schritt für Schritt: was es enthalten soll, was verpflichtend ist, wie Sie Posten kalkulieren, was in die Bedingungen und die Gültigkeit gehört. Mit ausgefülltem Beispiel.
Angebotsvorlage für das Baugewerbe: Detailliertes Beispiel für Bauunternehmer, und worauf Sie bei der Umkehrung der Steuerschuldnerschaft achten sollten
Angebotsvorlage für das Baugewerbe für Bauunternehmer: detaillierte Aufgliederung nach Material und Arbeitslohn, Bedingungen, Garantie, Umkehrung der Steuerschuldnerschaft. Ausgefülltes Beispiel und herunterladbare Vorlage.
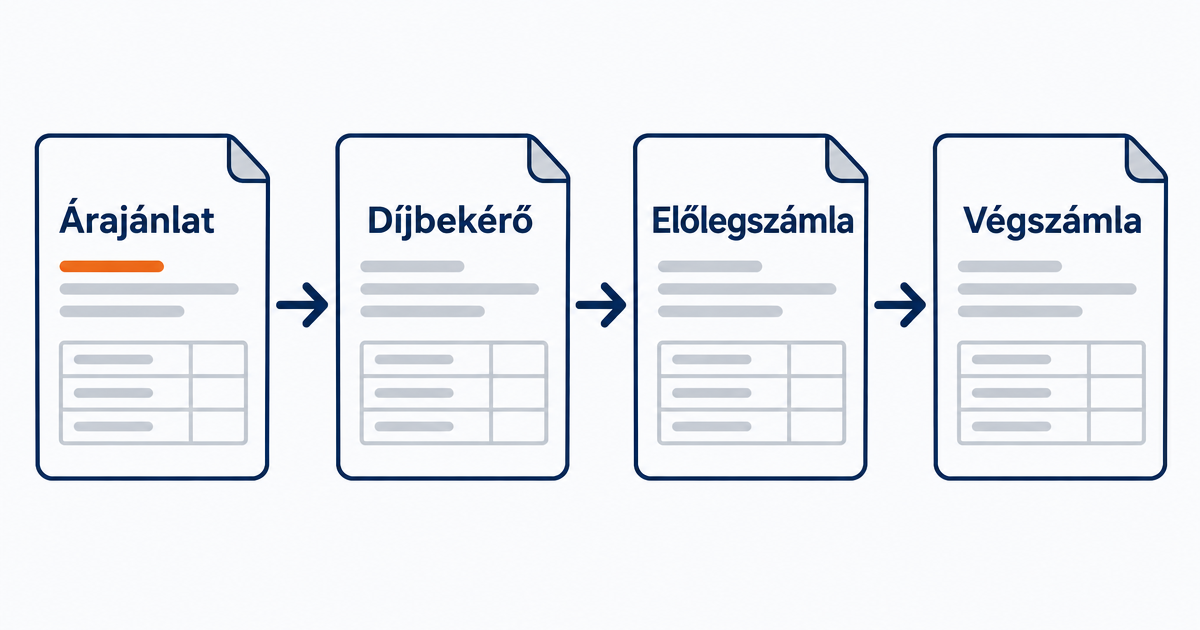
Angebot, Zahlungsaufforderung, Anzahlungsrechnung, Schlussrechnung: Was ist der Unterschied, und wann brauchen Sie welches?
Angebot, Zahlungsaufforderung (Proforma), Anzahlungsrechnung und Schlussrechnung: welches wann benötigt wird, welches MwSt.- und Meldepflichten gegenüber der Steuerbehörde NAV auslöst, und in welcher Reihenfolge Sie sie ausstellen sollten. Für Unternehmer, einfach erklärt.
Angebotsvorlage für Einzelunternehmer: Was darauf gehört, und was Sie zur MwSt. schreiben sollten
Angebotsvorlage für Einzelunternehmer: welche Angaben erforderlich sind, wie Sie die Kleinunternehmerregelung kennzeichnen, und ein ausgefülltes Beispiel, das Sie sofort verwenden können.