Árajánlat, díjbekérő, előlegszámla, végszámla: mi a különbség, és mikor melyik kell?
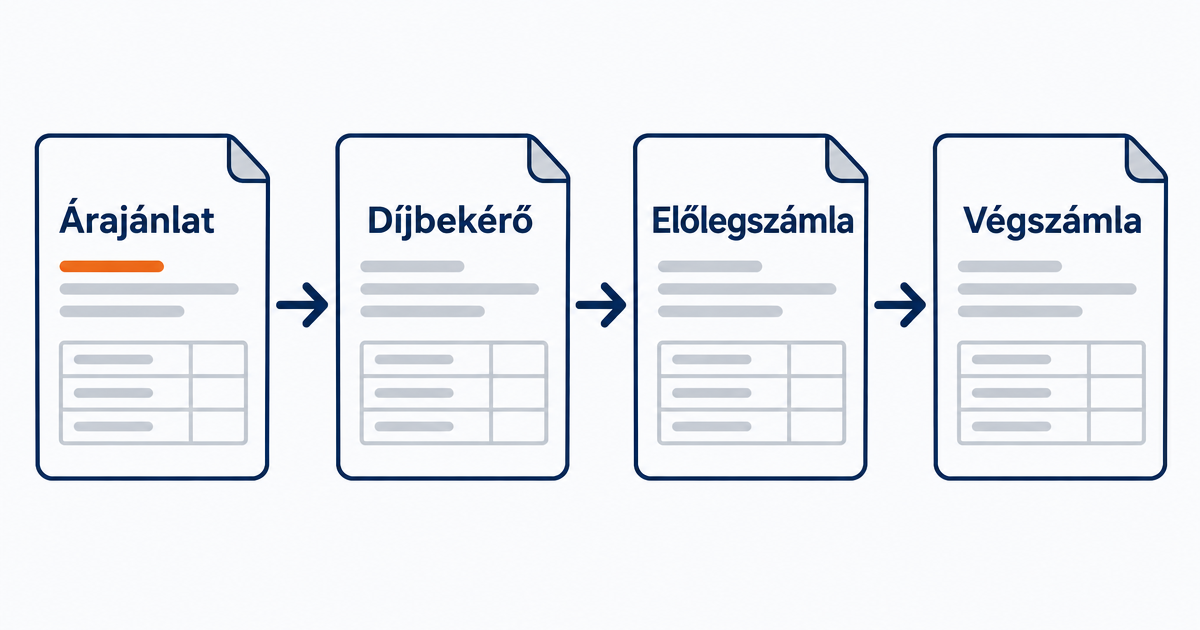
Egy munka alatt jellemzően négy papír készül, és a vállalkozók jelentős része nem tudja pontosan, melyik mit jelent. Pedig a különbség lényeges: az egyik után áfát kell fizetned, a másik után nem, az egyiket jelenteni kell a NAV-nak, a másikat nem. Nézzük sorban.
A négy dokumentum egy mondatban
| Dokumentum | Mikor készül | Mire jó | Áfa-kötelezettség | NAV Online Számla |
|---|---|---|---|---|
| Árajánlat | A munka előtt | Az ár és a feltételek rögzítése; elfogadásával szerződés jön létre | Nincs | Nem kell |
| Díjbekérő (proforma) | Elfogadás után, fizetés előtt | Előleg vagy díj bekérése úgy, hogy még nincs bizonylat | Nincs | Nem kell |
| Előlegszámla | Amikor az előleg beérkezett | A kapott előleg bizonylata | Van, a beérkezéskor | Kell |
| Végszámla | A teljesítés után | A munka elszámolása, az előleg levonásával | Van | Kell |
Árajánlat: az alku rögzítése
Az árajánlat nem bizonylat, hanem jognyilatkozat. Leírod, mit, mennyiért és milyen feltételekkel vállalsz; ha az ügyfél elfogadja, a Polgári Törvénykönyv szerint létrejön a szerződés. Nem jár vele áfa, nem kell könyvelni, nem kell jelenteni. Formája nincs előírva, tartalma van, amit érdemes betartani: erről szól a Hogyan írjak árajánlatot? cikk, kitöltött példát pedig az árajánlat minta oldalon találsz.
Amire figyelj: az árajánlat nem "proforma számla". A kettőt gyakran keverik, de a proforma a díjbekérő nemzetközi neve, tehát fizetési felhívás, nem ajánlat.
Díjbekérő: fizetést kérsz, bizonylat nélkül
Az ügyfél elfogadta az ajánlatot, te 30% előleget kértél. Hogyan kéred be? Díjbekérővel. A díjbekérő (más néven proforma számla vagy díjértesítő) egy fizetési felhívás, amin szerepel az összeg, a bankszámlaszám, a fizetési határidő, és az, hogy mire vonatkozik.
A lényeg, amiért érdemes használni: a díjbekérő nem számviteli bizonylat, nem keletkeztet áfafizetési kötelezettséget, és nem kell beküldeni a NAV Online Számla rendszerébe. Ha az ügyfél végül nem fizet, nincs teendőd: nem kell sztornózni, mert nem volt bizonylat. Ha kifizeti, akkor jön a következő lépés.
Mit írj rá? Egyértelműen azt, hogy "Díjbekérő", sose azt, hogy "számla". Érdemes odaírni, hogy áfa-visszaigénylésre nem jogosít, és hogy a számlát a fizetés beérkezése után állítod ki.
Proforma számla: mit jelent, és ugyanaz-e, mint a díjbekérő?
A proforma számla a díjbekérő másik, régebbi neve: fizetési felszólítás, amit a vállalkozó a teljesítés vagy az előleg befizetése előtt küld, hogy a megrendelő tudja, mennyit és hová utaljon. A „pro forma” latin kifejezés, azt jelenti, „a forma kedvéért”. Az áfatörvény szerint a proforma számlának nevezett irat nem minősül számlának, ezért nincs utána áfafizetési kötelezettség, nem kell beküldeni a NAV Online Számla rendszerébe, és a megrendelő sem tudja vele levonni az áfát vagy elszámolni a költséget.
A gyakorlatban érdemes a „Díjbekérő” címet használni, mert a „számla” szó a fejlécben félrevezető, a könyvelő vagy az ügyfél könnyen valódi számlának nézi. Írd rá jól láthatóan: „Ez a dokumentum nem minősül számlának. A befizetésről a jogszabályok szerinti számlát állítunk ki.” Ha a pénz megérkezett, azonnal jön a következő lépés: előleg esetén az előlegszámla, a munka végén a végszámla.
Nemzetközi kereskedelemben a pro forma invoice ennél tágabb fogalom: vámkezelésnél és banki ügyeknél is használják az áru értékének előzetes igazolására. Belföldi szolgáltatásnál, ajánlat után ez a szerepe nincs meg, ott egyszerűen díjbekérő.
Előlegszámla: a pénz megjött, kell a bizonylat
Amikor az előleg megérkezik a számládra, az áfatörvény 59. §-a szerint számlát kell adni róla, és ezzel adófizetési kötelezettséged keletkezik: az előleg bruttó összegnek számít, tehát tartalmazza az áfát. Ez az előlegszámla. A díjbekérő tehát nem váltja ki az előlegszámlát, csak megelőzi.
Két fontos részlet:
- Előlegnek az számít, amit a teljesítés előtt, a szerződés alapján, az ellenértékbe beszámítva kapsz. Ha az ügyfél saját döntésből, kérés nélkül utal előre, az adójogilag más megítélés alá eshet; ilyenkor kérdezd a könyvelőd.
- Alanyi adómentesként nincs áfád, de a bizonylatadási kötelezettség attól még fennáll: az előlegről ilyenkor is számlát kell adni.
Végszámla: elszámolás a munka végén
A teljesítés után kiállítod a végszámlát, amin az összes tétel szerepel, és az előleg negatív tételként levonva. A különbözet a még fizetendő összeg. A végszámlára a számla kötelező tartalmi elemei vonatkoznak, és be kell küldeni a NAV Online Számla rendszerébe, ahogy az előlegszámlát is.
A helyes sorrend egy építőipari munkánál
- Felmérés → árajánlat. Tételesen, érvényességgel, feltételekkel. (Építőipari minta)
- Elfogadás. Az ügyfél aláírja vagy online elfogadja. Nagyobb munkánál írásos kivitelezési szerződés is.
- Díjbekérő az előlegről. Az ajánlatban rögzített százalékra, fizetési határidővel.
- Előleg beérkezik → előlegszámla. A beérkezés napjával.
- Teljesítés → végszámla. Az előleg levonásával.
Ha az ügyfél a díjbekérőt nem fizeti ki, a 4–5. lépés nem indul el, és nincs adminisztrációs következménye. Ez az a pont, ahol sok vállalkozó feleslegesen ad ki előlegszámlát fizetés előtt, aztán sztornózhat.
Gyakori hibák
"Számla" felirat a díjbekérőn. Ettől bizonylattá válik, áfa- és jelentési kötelezettséggel. A díjbekérőn mindig a "Díjbekérő" szó szerepeljen.
Előlegszámla a pénz beérkezése előtt. Az előlegszámla teljesítési dátuma a pénz beérkezésének napja; ha előre állítod ki, rossz dátummal vallasz áfát.
Az árajánlat sorszáma nem jelenik meg a díjbekérőn. Hivatkozz rá ("az AJ-2026-0042 sz. ajánlat 30%-os előlege"), így az ügyfél és a könyvelőd is tudja, mihez tartozik.
Végszámla az előleg levonása nélkül. Így kétszer számlázod ugyanazt.
Mi készül az Ajánlatrában, és mi nem?
Az Ajánlatra az első lépésre való: a tételes, arculatos árajánlatot diktálással készíted el, az ügyfél online elfogadja, és látod, mikor nyitotta meg. A díjbekérőt, előlegszámlát és végszámlát a számlázóprogramodban állítod ki (például Billingo vagy Számlázz.hu), az elfogadott ajánlat tételeit egyszerűen átmásolva. Az ajánlaton így minden szám ott van, amit a számlához később használnod kell.
Havi 3 ajánlat ingyenes, a főoldalon regisztráció nélkül kipróbálhatod.
Ez a cikk általános tájékoztatás, nem adótanácsadás. A saját helyzetedről egyeztess a könyvelőddel.
Gyakori kérdések
A díjbekérő számla?
Nem. A díjbekérő (más néven proforma) csak fizetési felhívás: nem számviteli bizonylat, nem keletkeztet áfafizetési kötelezettséget, és nem kell beküldeni a NAV Online Számla rendszerébe. Ha az ügyfél kifizette, számlát (előlegszámlát vagy végszámlát) kell adni róla.
Mit jelent a proforma számla?
A proforma számla a díjbekérő másik neve: fizetési felszólítás a teljesítés vagy az előleg előtt. Nem minősül számlának, nincs utána áfa, nem kell jelenteni a NAV-nak, és nem lehet vele költséget elszámolni; a befizetés után valódi előleg- vagy végszámlát kell kiállítani.
Kell előlegszámlát adnom, ha előleget kaptam?
Igen. A teljesítés előtt átvett, az ellenértékbe beszámító összeg előleg, amiről az áfatörvény 59. §-a szerint számlát kell kiállítani, és a pénz beérkezésekor adófizetési kötelezettség keletkezik. Az előleg bruttó összegként értendő, tehát tartalmazza az áfát.
Ha az ügyfél nem fizeti ki a díjbekérőt, sztornóznom kell?
Nem. Mivel a díjbekérő nem számviteli bizonylat, nincs mit sztornózni; egyszerűen nem lesz belőle számla. Ez a díjbekérő legnagyobb előnye az előlegszámlával szemben.
Az árajánlat helyettesíti a szerződést?
Az elfogadott árajánlat a Ptk. szerint szerződést hoz létre, tehát jogilag igen. Nagyobb, főleg építőipari munkánál mégis érdemes írásos szerződést kötni, mert a kivitelezési szerződésre külön jogszabály ír elő kötelező tartalmat.
Kapcsolódó cikkek
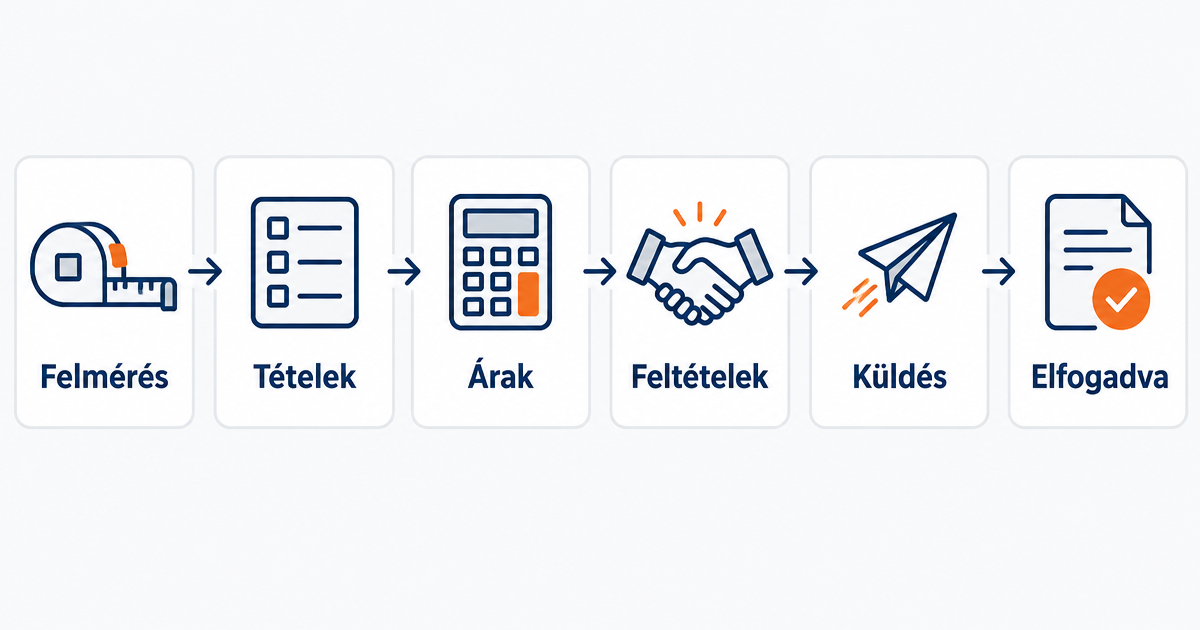
Hogyan írjak árajánlatot? Lépésről lépésre, kitöltött példával
Árajánlat írása lépésről lépésre: mi kerüljön bele, hogyan árazz tételesen, mit írj az érvényességről és a feltételekről. Kitöltött mintával, letölthető sablonnal.
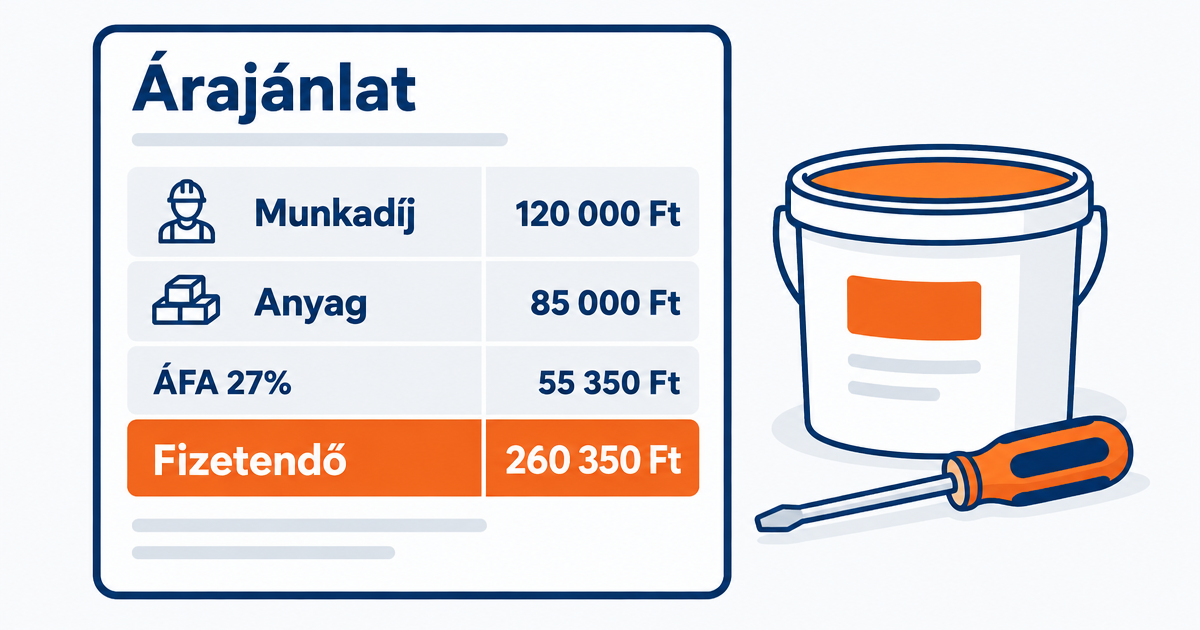
Munkadíj, anyagköltség és áfa az árajánlatban: hogyan bontsd, hogy ne legyen vita
Hogyan tüntesd fel a munkadíjat és az anyagköltséget az árajánlatban, mikor kell külön írni, mi a helyzet az áfával, az alanyi adómentességgel és a fordított áfával. Példával.
Árajánlat minta egyéni vállalkozóknak: mi kerüljön rá, és mit írj az áfáról
Egyéni vállalkozó árajánlat minta: milyen adatok kötelezők, hogyan jelöld az alanyi adómentességet, és egy kitöltött példa, amit azonnal használhatsz.
Meddig érvényes egy árajánlat? Az ajánlati kötöttség egyszerűen, vállalkozóknak
Meddig érvényes az árajánlat, ha nem írtál rá dátumot? Mikor vonhatod vissza? Mi az ajánlati kötöttség a Ptk. szerint? Egyszerűen, példákkal, vállalkozóknak.